Domain traktor-pulling.de kaufen?
Wir ziehen mit dem Projekt
traktor-pulling.de um.
Sind Sie am Kauf der Domain
traktor-pulling.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain traktor-pulling.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
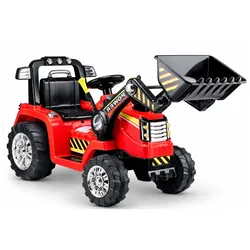
Elektroauto für Kinder Baggerlader Traktor Schlepper ZP1005 Rot 2.4GEine tolle und absolut neue Baumaschine für alle kleine Erdarbeiten-Liebhaber. Dieses Fahrzeug lässt Kinderherzen höher schlagen und ist das ideale Geschenk zu jedem Anlass.Mit diesem Fahrzeug kann Ihr Nachwuchs dann schon erste Erfahrungen auf einem motorisierten Vehikel sammeln. Es ist größtenteils vormontiert, was sorgt für minimalen Aufwand beim Zusammenbau. Bedienungs- und Aufbauanleitung (mit Bildern) auf Englisch.176,42 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **


Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Soll und Istversteuerung der Entgelte?
Soll und Istversteuerung der Entgelte? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie z.B. der Liquidität des Unternehmens, der Höhe der Umsätze und der Vorsteuerbeträge. Bei der Sollversteuerung werden Umsatzsteuerbeträge bereits mit Rechnungsstellung fällig, unabhängig von der tatsächlichen Zahlungseingang. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst mit Zahlungseingang fällig. Beide Verfahren haben Vor- und Nachteile, die individuell abgewogen werden sollten. Letztendlich ist es wichtig, die für das Unternehmen passende Versteuerungsmethode zu wählen, um die Liquidität zu optimieren und steuerliche Risiken zu minimieren. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
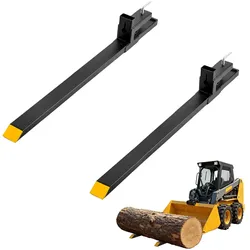
VEVOR Palettengabeln zum Anklemmen 1524mm Frontladerzinken 1814kg Belastbar, Eimergabel für Schlepper & Ladeschaufel, Traktor-Zubehör für Landwirtschaft & Hofarbeit, Stahlkonstruktion, Gelbe SpitzenVEVOR Palettengabeln zum Anklemmen 1524mm Frontladerzinken 1814kg Belastbar, Eimergabel für Schlepper & Ladeschaufel, Traktor-Zubehör für Landwirtschaft & Hofarbeit, Stahlkonstruktion, Gelbe Spitzen Dreieckige Führungskonstruktion Verstärkte Konstruktion Hochfester Stahl Sichere Klemmbefestigung Vielseitige Materialhandhabung Stahlkonstruktion Klemmöffnung: 2,56 Zoll / 65 mm,Tragfähigkeit: 4000 lbs / 1814,36 kg,Produktabmessungen: 58,66 x 4,33 x 9,37 Zoll / 1490 x 110 x 238 mm,Artikelmodellnummer: HX26HCT-60BH4Q,Artikelgewicht: 74,74 lb / 33,9 kg,Stabilisatorstange: Keine (nicht verstellbar),Gabellänge: 60 Zoll / 1524 mm167,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Elektroauto für Kinder Baggerlader Traktor Schlepper ZP1005 Rot 2.4GEine tolle und absolut neue Baumaschine für alle kleine Erdarbeiten-Liebhaber. Dieses Fahrzeug lässt Kinderherzen höher schlagen und ist das ideale Geschenk zu jedem Anlass.Mit diesem Fahrzeug kann Ihr Nachwuchs dann schon erste Erfahrungen auf einem motorisierten Vehikel sammeln. Es ist größtenteils vormontiert, was sorgt für minimalen Aufwand beim Zusammenbau. Bedienungs- und Aufbauanleitung (mit Bildern) auf Englisch.176,42 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Blumenberg, Hans: Schiffbruch mit ZuschauerSchiffbruch mit Zuschauer , Paradigma einer Daseinsmetapher , Einarmwischer > Karosserie & Exterieur Styling , Auflage: Neuauflage, Erscheinungsjahr: 201104, Produktform: Leinen, Titel der Reihe: Bibliothek Suhrkamp#1263#, Autoren: Blumenberg, Hans, Auflage/Ausgabe: Neuauflage, Seitenzahl/Blattzahl: 105, Keyword: BS 1263; BS1263; Bibliothek Suhrkamp 1263; Geschichte; Metapher; Schiffbruch, Fachschema: Metapher - Metaphorik~Erste Philosophie~Metaphysik~Philosophie / Metaphysik~Ontologie, Zeitraum: 1500 bis heute, Warengruppe: HC/Philosophie/Allgemeines, Lexika, Fachkategorie: Moderne Philosophie: nach 1800, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Suhrkamp Verlag AG, Verlag: Suhrkamp Verlag AG, Verlag: Suhrkamp, Länge: 183, Breite: 121, Höhe: 15, Gewicht: 163, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ökologische LandwirtschaftÖkologische Landwirtschaft , Die Ökologische Landwirtschaft hat sich zu einer stark wissensbasierten Wirtschaftsweise entwickelt. Für eine erfolgreiche Beschäftigung mit und in ihr braucht es vielfältige Kenntnisse. Die aktualisierte 2. Auflage vermittelt neben Spezialwissen auch Kenntnisse über Querbeziehungen zwischen den zahlreichen Wissensgebieten landwirtschaftlicher (Betriebs-)Systeme. Die neuen Kapitel zu den Themen Naturschutz, Klimawandel, Verbraucherakzeptanz und Internationaler Handel mit Ökoprodukten behandeln aktuelle Fragestellungen mit großer Relevanz für die Ökologische Landwirtschaft. Das neue Layout mit einem größeren Format und einer verbesserten Darstellung von Abbildungen und Tabellen erhöht die Lesefreundlichkeit und erleichtert das Lernen. Eine ideale Einführung insbesondere für Bachelor-Studierende der Agrarwissenschaften und angrenzender Studienrichtungen. , Ausbauwerkzeuge > Elektronikzubehör , Auflage: 2. aktual. und erweiterte Auflage, Erscheinungsjahr: 20220117, Produktform: Kartoniert, Redaktion: Wachendorf, Michael~Bürkert, Andreas~Graß, Rüdiger, Edition: REV, Auflage: 22002, Auflage/Ausgabe: 2. aktual. und erweiterte Auflage, Seitenzahl/Blattzahl: 376, Keyword: Agraringenieurwissenschaften; Agrarwissenschaft studieren; Artgerechte Tierhaltung; Biodiversität; Bioland; Boden; Bodenschutz; Demeter; Forstwirtschaft; Globale Klimawandeleffekte; Glyphosat; Handel mit Ökoprodukten; Klimarelevanz von Ökoprodukten; Klimawandel; Klimawandel und Landwirtschaft; Klimawandelanpassung; Landwirtschaft; Lehrbuch; Naturschutzmaßnahmen; Pflanzenbau; Produktionsfaktor Boden; Produktionsfaktor Kapital; Richtlinien der Ökologischen Landwirtschaft; Studium Agrarwissenschaft; Szenarien des Klimawandels; Zertifizierung; biologisch-dynamische Landwirtschaft; herkömmliche Landwirtschaft; Ökolandbau; Ökolandbau in den Subtropen; Ökolandbau in den Tropen; Ökolandwirt, Fachschema: Ökologie / Landwirtschaft, Ernährung~Umwelt / Tiere, Pflanzen~Ökologie~Forstwirtschaft~Wald / Waldwirtschaft, Fachkategorie: Ökologischer Landbau~Forstwirtschaft und Waldbau: Praxis und Techniken, Bildungszweck: für die Hochschule, Warengruppe: TB/Umwelt/Landwirtschaft, Gartenbau, Fachkategorie: Ökologie, Biosphäre, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB GmbH, Länge: 238, Breite: 169, Höhe: 25, Gewicht: 912, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783825248635, eBook EAN: 9783838555270, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 153757140,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll und Istversteuerung der Entgelte?
Soll und Istversteuerung der Entgelte? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie z.B. der Liquidität des Unternehmens, der Höhe der Umsätze und der Vorsteuerbeträge. Bei der Sollversteuerung werden Umsatzsteuerbeträge bereits mit Rechnungsstellung fällig, unabhängig von der tatsächlichen Zahlungseingang. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst mit Zahlungseingang fällig. Beide Verfahren haben Vor- und Nachteile, die individuell abgewogen werden sollten. Letztendlich ist es wichtig, die für das Unternehmen passende Versteuerungsmethode zu wählen, um die Liquidität zu optimieren und steuerliche Risiken zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.